Банки узнают о долгах за ЖКУ и алименты
Центробанк предложил учитывать не только кредиты, но и просроченные платежи за коммунальные услуги и алименты при расчёте долговой нагрузки. Данные о таких долгах планируют направлять в бюро кредитных историй.
23 сентября, 2026, 03:10 9

Источник:
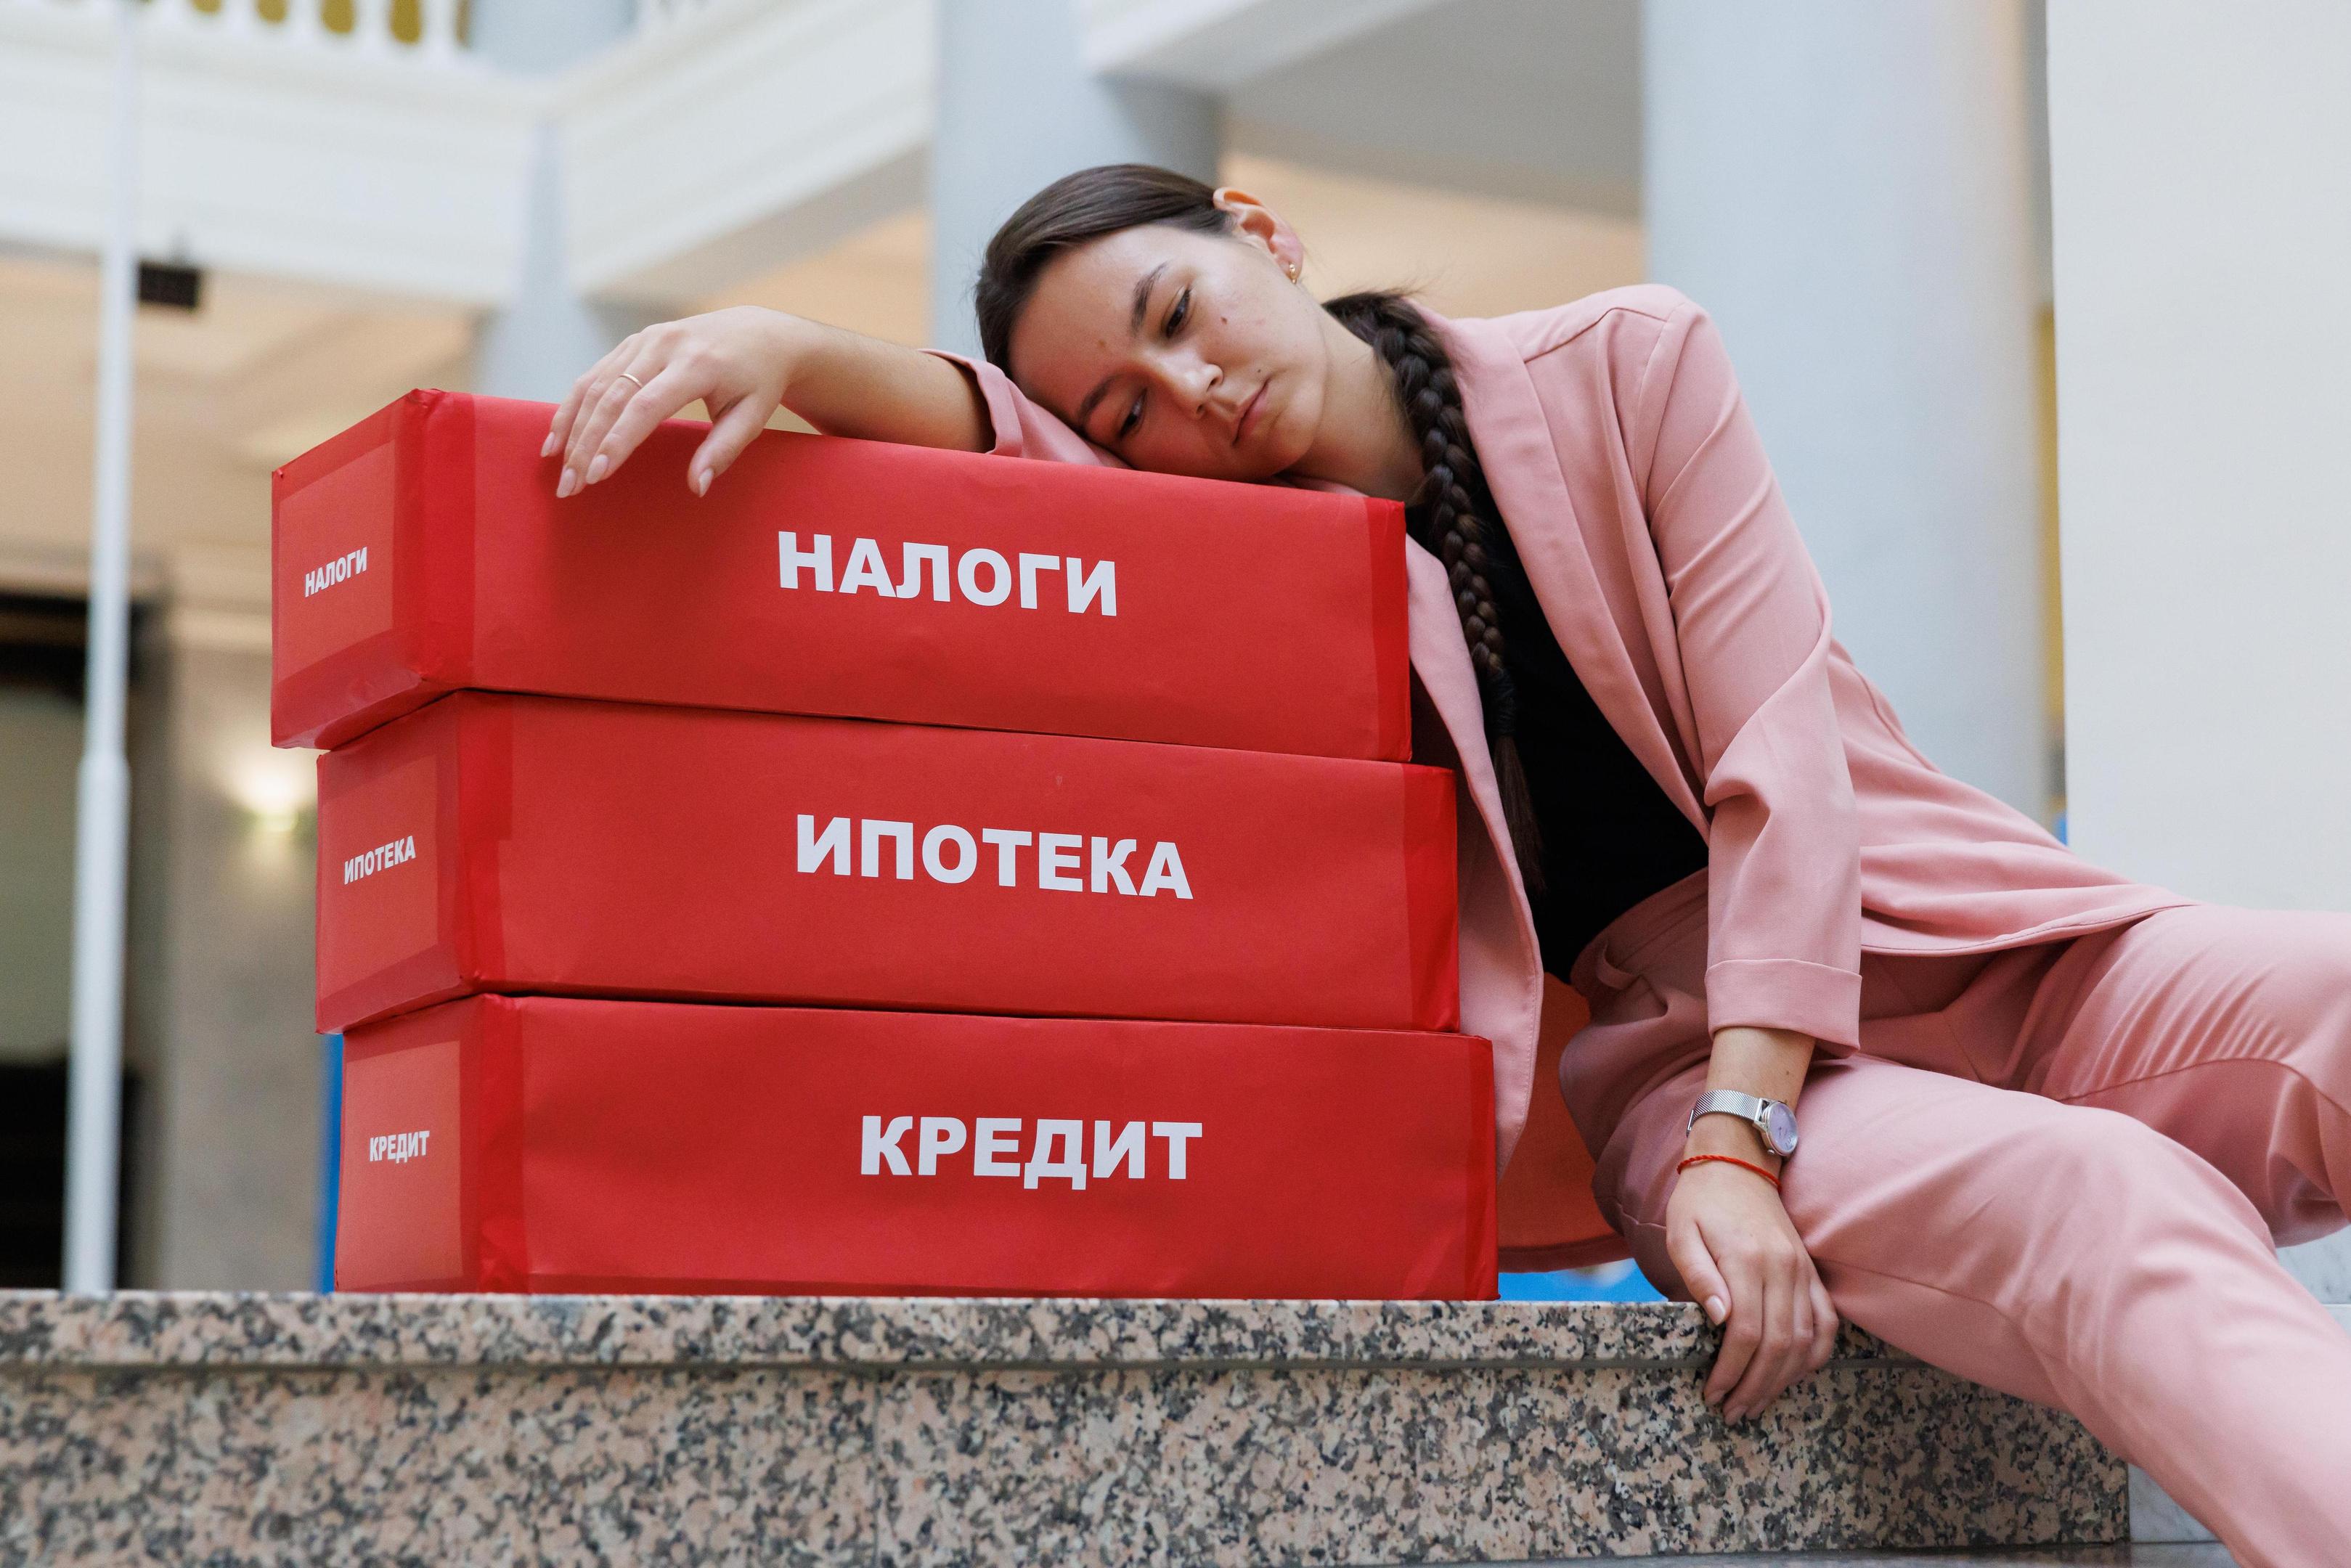
Просрочка по коммунальным платежам или алиментам может повлиять на одобрение кредита. Центральный банк предложил при расчёте показателя долговой нагрузки (ПДН) заёмщика принимать во внимание не только кредитные обязательства, но и задолженности по ЖКУ и алиментам. При этом учитываются лишь те долги, по которым уже открыто исполнительное производство: дело дошло до суда, приставы начали работу, а выплаты так и не поступили.
Кроме того, сведения о неуплаченных алиментах и коммунальных платежах собираются передавать в бюро кредитных историй (БКИ). Это отразится на кредитной репутации гражданина.
Банк России уже применяет ПДН — отношение среднемесячных платежей по обязательствам к среднемесячному доходу заёмщика. Как поясняет Игорь Корчагин, руководитель отдела кредитных продуктов в «Сравни», в расчёт должна попадать не вся сумма задолженности, а её влияние на предполагаемую ежемесячную нагрузку.
«Сам по себе рост ПДН не означает автоматического отказа в кредите. Сам по себе долг по ЖКУ или алиментам не означает, что вся эта сумма будет прибавлена к платежам по кредитам. Для расчета ПДН задолженность переведут в условный ежемесячный платеж», — объясняет Корчагин. — «Например, при доходе 100 тыс. рублей и платежах по действующим кредитам в 20 тыс. рублей ПДН составляет 20%. Если у заемщика есть задолженность по алиментам в размере 120 тыс. рублей и при расчете ее распределят, например, на 12 месяцев, это добавит к ежемесячной нагрузке еще 10 тыс. рублей. В таком случае расчетный ПДН вырастет до 30%».
По словам Корчагина, это не первая попытка учитывать платежи за ЖКУ и услуги связи при оценке кредитоспособности. Отрасль уже сталкивалась с проблемой качества таких данных, что могло влиять на уровень одобрений. Включение новых сведений о регулярных платежах помогает точнее оценивать ПДН и формировать качественные кредитные портфели, но при низком качестве данных создаёт риск снижения одобрений.
Член Генерального совета «Деловой России» Андрей Глушкин считает инициативу назревшей: «Сейчас банк видит только кредитные обязательства заемщика, но если человек систематически не платит за коммуналку или игнорирует алименты — это не менее красноречивый сигнал о его платежной дисциплине, чем просрочка по займу. Банк, не зная об этих долгах, может выдать кредит человеку, который уже не справляется с базовыми расходами».
Передача данных в БКИ делает финансовый «портрет» гражданина более объёмным. Кредитная история перестаёт быть только историей отношений человека с банками и микрофинансовыми организациями — в ней могут пересекаться сведения о разных видах финансовых обязательств.
Банк России уже может направлять в БКИ информацию о взыскании долгов за ЖКХ и услуги связи при наличии судебных решений.
«Главный риск — качество и актуальность данных. Если информация от ФССП будет обновляться с задержкой, уже погашенный долг может стать причиной необоснованного отказа. Человек закрыл исполнительное производство, а банк все еще видит его в кредитной истории. Это создает проблему для добросовестных граждан и дополнительные претензии к регулятору», — говорит Глушкин. — «Если информация от ФССП будет обновляться с задержкой, уже погашенный долг может стать причиной необоснованного отказа».
С алиментами ситуация для банка относительно понятна, а коммунальный долг может возникать по разным причинам.
«Коммунальный долг часто связан не с недобросовестностью, а с низкими доходами», — говорит Глушкин. — «Большинство семей не платят за ЖКУ не потому, что не хотят, а потому, что не могут. А новое правило отодвинет таких людей от банковской системы еще дальше».
Таким образом, россиянам стоит быть готовыми к тому, что получить кредит «до зарплаты» станет сложнее.
Читайте также






















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!