На девочку повесили долги на 10 млн рублей
На 10-летнюю россиянку завели 89 исполнительных производств. Разбираем причины и способы защиты
30 октября, 2026, 03:10 1
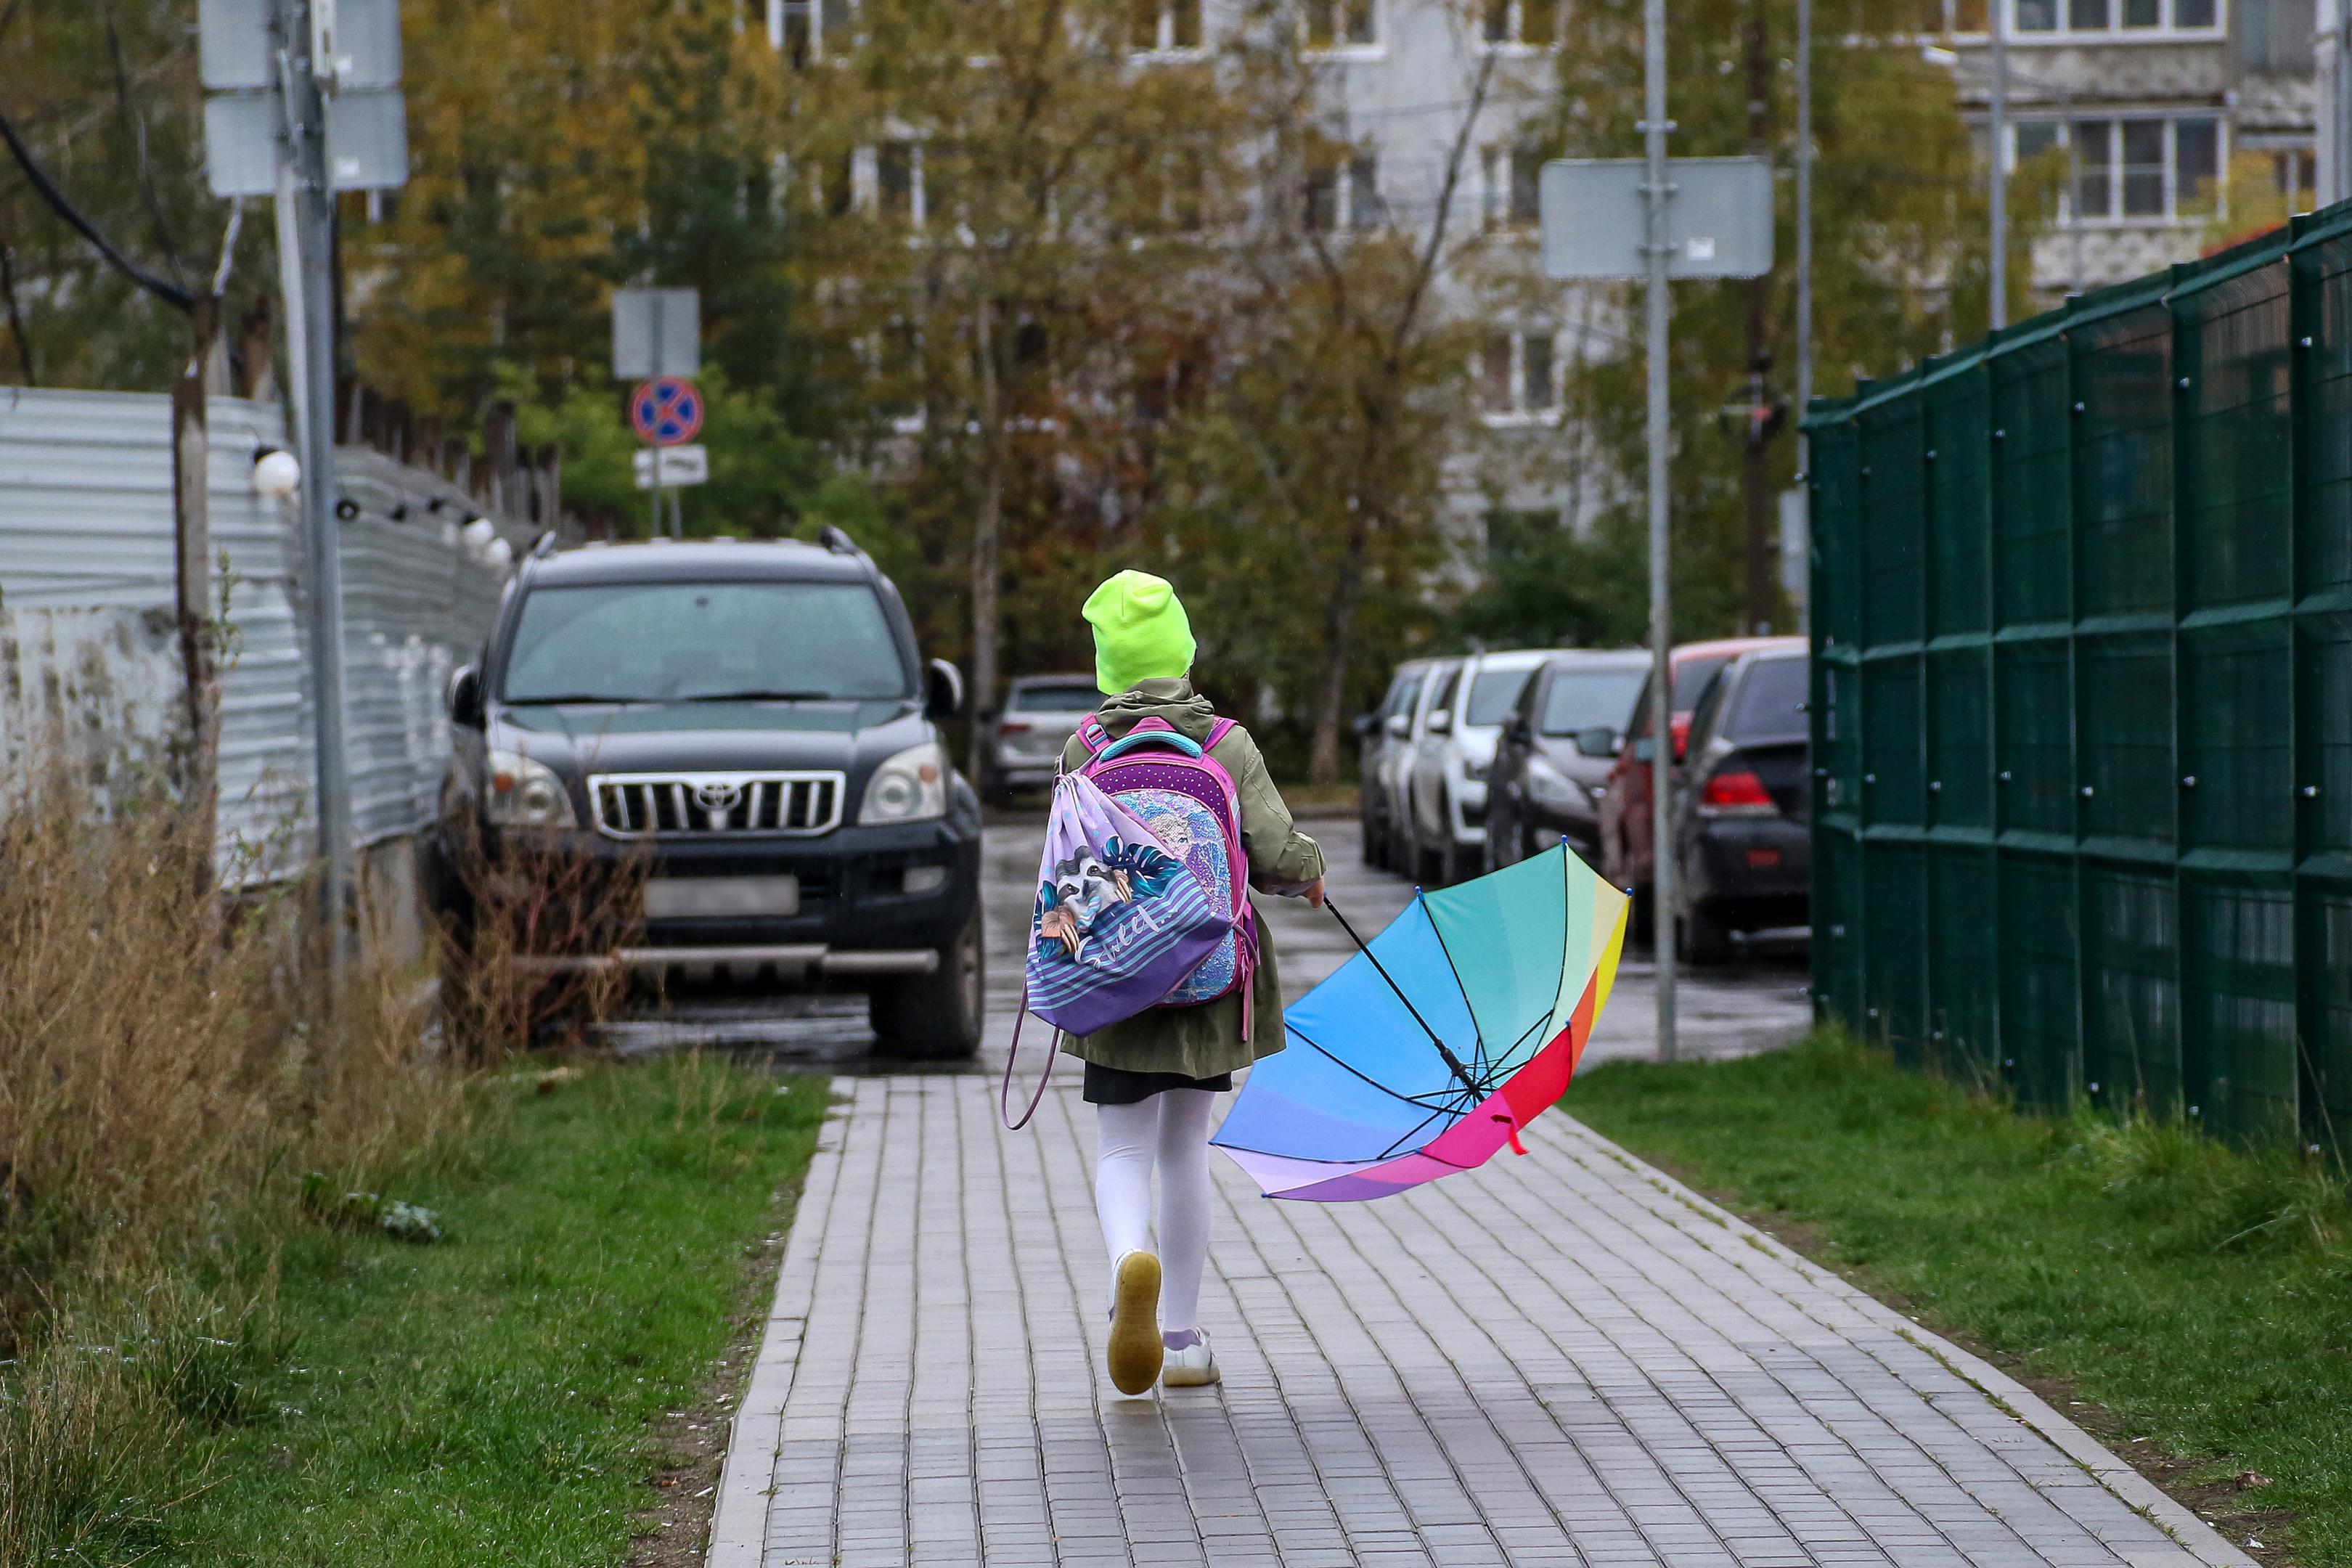

Ребенок растет и даже не подозревает, какие долги у него копятся
Источник:
Представьте абсурдную ситуацию: трехлетний ребенок ходит в детский сад, учится говорить, не знает, что такое кредит, — и вдруг на его имя начинают приходить требования вернуть деньги. К десяти годам таких «долгов» накапливаются десятки, а общая сумма достигает миллионов.
Это не выдумка, а реальный случай. В России 10-летняя девочка за семь лет стала фигуранткой 89 исполнительных производств, а объем требований составил около 10 млн рублей. Первые чужие долги начали приходить ей еще в трехлетнем возрасте.
Предположительно, причиной стала ошибка в работе с данными: судебный пристав привязал СНИЛС ребенка к другому должнику. После этого чужие сведения начали использовать в системах банков, МФО и коллекторских служб.
«Действительно, сейчас появилось отдельное выражение — „долговой двойник“. Это ситуация, когда данные человека совпадают с данными должника по исполнительным производствам, и ФССП начинает списывать денежные средства со счетов и применять иные меры взыскания. Такая ситуация может произойти даже с несовершеннолетним», — рассказывает адвокат Московской коллегии адвокатов «Последний дозор» Елена Сутырина.
По ее словам, проблема возникает из-за ошибок в данных: опечаток в документах, неполных сведений или неверного сопоставления информации в электронных системах. Приставы направляют запросы в реестры и банки, а автоматическая система может сработать уже при совпадении фамилии, имени и даты рождения.
«Бывают случаи, когда приставы проверяют только инициалы, не используя ИНН или СНИЛС. В итоге человек, не имеющий никаких задолженностей, становится как бы должником, и в отношении него возбуждается исполнительное производство», — делится наблюдениями Сутырина.
С ребенком ситуация особенно острая: у маленького человека может еще не быть паспорта, недвижимости, банковских счетов и трудовой биографии, но СНИЛС уже существует и используется как один из идентификаторов. Изменить номер нельзя — он закрепляется за человеком на всю жизнь. Поэтому простая замена документа проблему не решит.
Адвокат Сутырина предупреждает: нельзя исключать разные сценарии. Ошибка могла возникнуть внутри системы ФССП, например из-за ручного внесения чужого СНИЛС. Но также возможно неправомерное получение персональных данных мошенниками.
«В случае неправомерного способа получения данных СНИЛС и получения неправомерного кредита это является основанием для возбуждения уголовных дел по статье „Мошенничество“», — предупреждает адвокат.
А вот если номер был «всего лишь» ошибочно привязан к чужому исполнительному производству самим должностным лицом, действия могут потребовать отдельной проверки.
Юрист Алексей Неживой, руководитель оперативного штаба независимого профсоюза «Новый Труд», говорит, что история с 10-летней девочкой — это пример уязвимостей новой, цифровой эпохи: «Раньше одним из способов травли было указать чужой телефон в объявлении: например, писали, что человек заболел онкологией и ему требуется поддержка или сдача крови. Сейчас схемы технологически более продвинутые, с опорой на цифровую трансформацию и платформизацию. Мы с такими ситуациями сталкивались, когда мошенники, получая личные данные, пытались оформить кредиты».
Неживой рекомендует не ограничиваться телефонным звонком в банк или приставам. Важно собрать документы и зафиксировать каждый шаг.
- Запросить официальное объяснение. Обратитесь в организацию, где появился ваш СНИЛС: банк, МФО или ФССП. Нужно выяснить, на каком основании используются данные и к какому договору или исполнительному производству они привязаны.
- Подать заявление в ФССП об ошибочной идентификации. К нему следует приложить документы, подтверждающие личность: паспорт, СНИЛС, ИНН, свидетельство о рождении ребенка и другие сведения. Если должник никогда не жил в городе, где возник долг, можно приложить справки о регистрации или документы, подтверждающие это обстоятельство.
- Потребовать от банка прекратить неправомерные действия. Если организация заблокировала счет или списала деньги, направьте письменную претензию и потребуйте вернуть необоснованно удержанную сумму.
- Проверить кредитную историю. Если на человека оформляли чужие займы, необходимо обратиться в бюро кредитных историй и оспорить записи. При подозрительных операциях или признаках мошенничества — подать заявление в полицию.
Читайте также





















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!